


CELIAPP ou RAP en 2026 : comment bâtir sa mise de fonds pour une première propriété au Québec

Acheter une première propriété commence bien avant la visite des maisons et la préautorisation hypothécaire.
Une des premières questions à se poser est beaucoup plus simple : où devriez-vous accumuler votre mise de fonds?
Dans un CELIAPP? Dans votre REER pour éventuellement utiliser le RAP? Dans un CELI? Ou simplement dans un compte d’épargne?
Pour un premier acheteur, le CELIAPP et le RAP sont deux outils particulièrement importants.
Et contrairement à ce qu’on pourrait penser, vous n’avez pas nécessairement à choisir entre les deux : ils peuvent être utilisés ensemble pour l’achat de la même propriété.
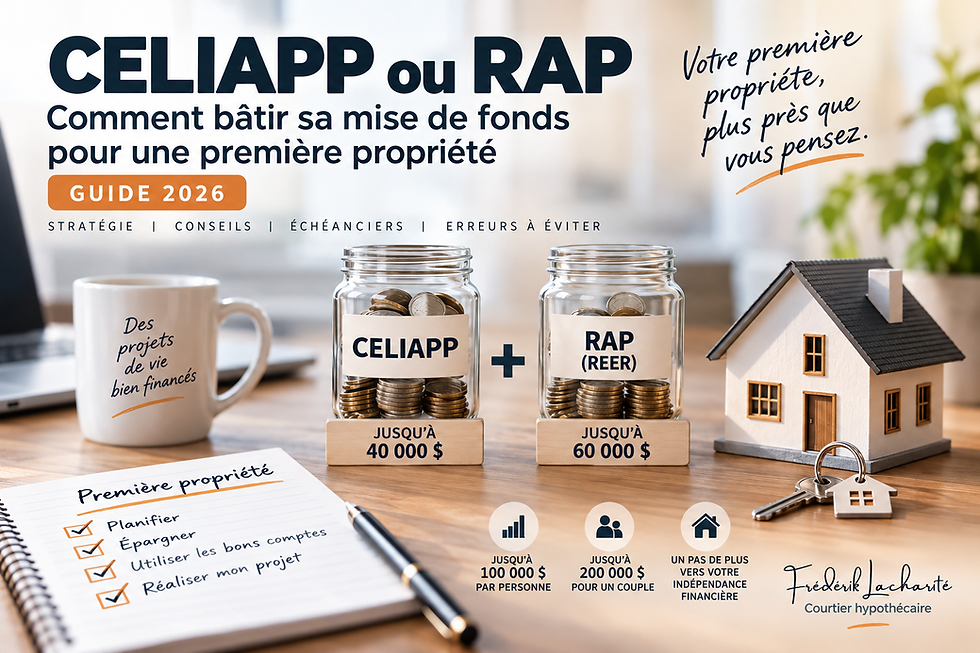
À leurs plafonds respectifs, le CELIAPP et le RAP permettent de consacrer jusqu’à 100 000 $ par personne à l’achat d’une première propriété, soit potentiellement 200 000 $ pour un couple, lorsque chacun est admissible et dispose réellement des sommes nécessaires.
Dans cet article, je vous explique comment fonctionnent ces deux outils, dans quel ordre les considérer et comment votre stratégie devrait évoluer selon le moment où vous prévoyez acheter.
Vous préférez écouter plutôt que lire?
J’aborde toute cette stratégie dans l’épisode #170 du podcast Indépendance financière et hypothèques : CELIAPP ou RAP – la meilleure stratégie pour bâtir votre mise de fonds.
J’ai également préparé le guide gratuit Une longueur d’avance de 100 000 $, qui reprend la stratégie de mise de fonds plus en détail.
CELIAPP ou RAP : quelle est la différence?
Commençons par distinguer les deux.
Le CELIAPP, ou compte d’épargne libre d’impôt pour l’achat d’une première propriété, est un compte conçu spécifiquement pour les premiers acheteurs.
Vous pouvez généralement y cotiser jusqu’à 8 000 $ par année, jusqu’à concurrence de 40 000 $ à vie.
Vos cotisations peuvent réduire votre revenu imposable et, lorsque les conditions sont respectées, le retrait admissible servant à l’achat de votre première propriété est libre d’impôt.
Autrement dit, le CELIAPP combine deux caractéristiques particulièrement intéressantes : une déduction fiscale à l’entrée et un retrait admissible non imposable à la sortie.
Le RAP, ou Régime d’accession à la propriété, fonctionne différemment.
Ce n’est pas un compte : il permet plutôt de retirer des sommes de votre REER afin de financer l’achat d’une habitation admissible.
Le plafond du RAP est actuellement de 60 000 $ par personne.
Contrairement au CELIAPP, les sommes retirées doivent ensuite être remboursées dans votre REER selon les règles applicables au programme.
C’est une distinction fondamentale.
CELIAPP : jusqu’à 40 000 $ de cotisations, sans avoir à rembourser le retrait admissible.
RAP : jusqu’à 60 000 $ provenant de votre REER, avec une obligation de remboursement par la suite.
Peut-on utiliser le CELIAPP et le RAP ensemble?
Oui.
C’est probablement l’un des éléments les plus importants à retenir.
Il ne faut pas nécessairement penser « CELIAPP ou RAP », mais plutôt se demander comment le CELIAPP et le RAP peuvent s’intégrer ensemble à votre stratégie.
Une personne admissible pourrait éventuellement utiliser jusqu’à 40 000 $ provenant de ses cotisations au CELIAPP, plus 60 000 $ provenant de son REER grâce au RAP.
Cela représente un total pouvant atteindre 100 000 $ par personne, avant de tenir compte du rendement généré dans les comptes.
Pour un couple dont les deux membres sont admissibles et disposent des sommes nécessaires, les plafonds combinés atteignent donc 200 000 $.
Attention toutefois : ce sont des plafonds, pas des objectifs ni de l’argent automatiquement disponible.
Accumuler 40 000 $ dans un CELIAPP demande du temps et le montant disponible pour un RAP dépend de ce que vous avez réellement accumulé dans votre REER.
Pourquoi je considère généralement le CELIAPP en premier
Si vous partez de zéro et que votre objectif est l’achat d’une première propriété, le CELIAPP possède des caractéristiques difficiles à ignorer.
Prenons un exemple.
Une personne gagne 70 000 $ par année et cotise 8 000 $ à son CELIAPP.
Avec un taux marginal combiné hypothétique de 36 %, cette cotisation pourrait représenter une réduction d’impôt approximative de 2 880 $.
Sur 40 000 $ de cotisations et en conservant la même hypothèse simplifiée, on parle d’environ 14 400 $ de réduction d’impôt.
Le résultat réel dépend évidemment du revenu, de la province, des crédits applicables et de la situation fiscale de chacun.
Et il y a un deuxième élément très important : contrairement au RAP, vous n’avez pas à remettre dans votre CELIAPP les sommes retirées dans le cadre d’un retrait admissible.
C’est pourquoi, dans la stratégie que je présente aux premiers acheteurs, le CELIAPP est généralement le premier compte que je regarde.
Pourquoi ouvrir son CELIAPP tôt peut faire une grande différence
Voici une erreur que je vois encore : attendre d’être presque prêt à acheter avant de s’intéresser au CELIAPP.
Les droits de cotisation du CELIAPP commencent à s’accumuler à partir de l’ouverture du compte.
Ils ne fonctionnent donc pas exactement comme ceux du CELI.
Les droits inutilisés pouvant être reportés sont également limités. On ne peut pas simplement attendre plusieurs années et récupérer rétroactivement toutes les cotisations qu’on aurait pu effectuer.
C’est pourquoi quelqu’un qui prévoit acheter dans quelques années devrait s’intéresser au CELIAPP bien avant de commencer à visiter des propriétés.
Même si votre capacité d’épargne est encore limitée, l’ouverture du compte peut avoir son importance.
Il faut évidemment vérifier votre admissibilité avant de procéder.
Quand le RAP devient-il intéressant?
Le RAP peut être particulièrement intéressant pour quelqu’un qui possède déjà un REER bien garni.
C’est notamment le cas de personnes qui cotisaient à leur REER plusieurs années avant l’arrivée du CELIAPP.
Vous pourriez alors avoir deux sources de mise de fonds : votre CELIAPP et une partie des sommes déjà accumulées dans votre REER.
Il faut toutefois se rappeler que le RAP revient en quelque sorte à utiliser temporairement une partie de l’argent destiné à votre retraite ou à votre indépendance financière pour acheter votre propriété.
Les remboursements prévus devront ensuite être intégrés à votre budget.
Par exemple, un retrait RAP de 60 000 $ correspond éventuellement à 4 000 $ par année lorsqu’un remboursement annuel d’un quinzième s’applique.
Un remboursement requis qui n’est pas effectué est généralement ajouté au revenu imposable de l’année.
Il faut donc regarder plus loin que la seule question : « Combien puis-je mettre sur la maison aujourd’hui? »
Il faut également penser à votre situation financière après l’achat.
Attention à la règle des 90 jours du RAP
C’est une règle particulièrement importante lorsqu’on approche de la transaction.
Si vous cotisez à votre REER avec l’intention de retirer rapidement cet argent dans le cadre du RAP, les sommes doivent généralement être demeurées dans le REER pendant au moins 90 jours pour que la cotisation puisse être déductible.
Il faut donc planifier.
Imaginez qu’un parent vous donne une somme importante pour vous aider à acheter votre première propriété.
Déposer simplement cette somme dans votre REER quelques jours avant la transaction avec l’idée de la ressortir immédiatement grâce au RAP peut poser problème.
Le CELIAPP ne comporte pas cette même règle de détention de 90 jours, bien qu’il faille évidemment respecter l’ensemble des conditions applicables au retrait et prévoir les délais administratifs de votre institution financière.
Dans quel ordre utiliser CELIAPP, REER, CELI et épargne?
Lorsque votre capacité d’épargne est limitée, l’ordre dans lequel vous utilisez vos comptes peut avoir beaucoup d’importance.
Une séquence à considérer est :
1. CELIAPP
2. REER et RAP
3. CELI
4. Épargne non enregistrée
Dans la pratique, je nuancerais légèrement les positions deux et trois.
Après le CELIAPP, le choix entre le REER/RAP et le CELI dépend beaucoup de votre situation personnelle : votre revenu, les sommes déjà présentes dans votre REER, votre horizon avant l’achat, vos droits de cotisation et la possibilité que vos plans changent.
L’idée n’est donc pas de remplir mécaniquement des comptes dans un ordre prédéterminé.
L’objectif est d’avoir une stratégie de mise de fonds adaptée à votre situation.
Vous achetez dans 5 ans ou plus?
Votre principal avantage est le temps.
Vous pouvez commencer par ouvrir votre CELIAPP, mettre en place une épargne automatique et profiter progressivement des déductions fiscales auxquelles vous avez droit.
C’est également le moment de travailler sur vos fondations financières.
Dans mon plan en cinq étapes vers l’indépendance financière, se libérer des dettes de consommation vient avant l’accumulation de la mise de fonds.
Je recommande ensuite de bâtir un fonds d’urgence et d’accumuler la mise de fonds pour la future propriété.
Pourquoi?
Parce que devenir propriétaire avec des paiements de cartes de crédit, un prêt automobile important et d’autres dettes peut rendre le budget beaucoup plus serré une fois la maison achetée.
Votre objectif n’est pas simplement de réussir à acheter.
Votre objectif est d’être encore en bonne santé financière le lendemain de la transaction.
Vous achetez dans 2 à 3 ans?
À ce stade, la stratégie commence à changer.
Vous pouvez notamment vérifier vos droits CELIAPP et REER, déterminer plus précisément la mise de fonds dont vous aurez besoin et commencer à établir votre véritable budget d’achat.
C’est aussi le moment de réfléchir au niveau de risque de votre mise de fonds.
Un CELIAPP, un REER et un CELI sont des types de comptes ou des enveloppes fiscales.
Ce ne sont pas, en eux-mêmes, des placements.
Vous pouvez détenir différents types d’actifs à l’intérieur de ces comptes.
Plus votre achat approche, plus la préservation de l’argent destiné à la transaction devient importante.
Une stratégie peut donc prévoir une réduction progressive du risque à mesure que l’échéance approche plutôt que d’attendre à la dernière minute.
La stratégie de placement précise doit toutefois être déterminée avec un professionnel autorisé qui connaît votre profil d’investisseur, votre tolérance au risque et votre échéancier réel.
Vous achetez dans moins de 12 mois?
Ici, on entre dans une phase beaucoup plus concrète.
C’est le moment de vérifier immédiatement votre admissibilité au CELIAPP, de regarder depuis combien de temps les sommes destinées au RAP se trouvent dans votre REER et de déterminer précisément quels comptes serviront à la transaction.
Votre mise de fonds devrait également être progressivement positionnée de façon à ce qu’une baisse importante des marchés ne vienne pas compromettre votre achat juste avant la transaction.
Et c’est le moment d’obtenir votre préautorisation hypothécaire.
La préautorisation permet notamment de passer d’un objectif abstrait — « j’aimerais acheter une maison » — à des chiffres beaucoup plus concrets.
Ne faites pas l’erreur d’épargner uniquement la mise de fonds
Supposons que vous avez finalement atteint votre objectif.
Vous avez votre mise de fonds.
Votre compte bancaire tombe-t-il maintenant presque à zéro?
Ce n’est pas ce que je souhaite pour un premier acheteur.
L’achat d’une propriété entraîne d’autres déboursés : notaire, inspection, droits de mutation, ajustements, déménagement et autres dépenses liées à l’installation.
Et une fois propriétaire, une réparation imprévue peut arriver rapidement.
Je préfère donc voir quelqu’un arriver à la transaction avec sa mise de fonds ET des liquidités suffisantes, plutôt que de mettre son dernier dollar sur la propriété et de devoir ensuite retourner vers la carte de crédit.
La mise de fonds n’est qu’une étape vers l’indépendance financière
Je considère l’achat d’une propriété comme une partie d’un plan beaucoup plus large.
Mon plan comporte cinq étapes :
1. Se libérer de l’endettement
2. Accumuler sa mise de fonds
3. Acheter une maison selon ses moyens
4. Investir pour l’indépendance financière
5. Rembourser son hypothèque
L’objectif n’est donc pas simplement d’accumuler la plus grosse mise de fonds possible ou d’acheter la plus grosse maison que la banque accepte de financer.
La propriété doit s’intégrer à votre vie financière.
Je préfère une maison qui vous laisse suffisamment d’espace budgétaire pour épargner, investir, absorber les imprévus et continuer à cheminer vers l’indépendance financière.
Alors, CELIAPP ou RAP?
Pour beaucoup de premiers acheteurs, la vraie réponse est finalement :
CELIAPP ET RAP.
Le CELIAPP est généralement le premier outil à considérer en raison de ses avantages fiscaux et de l’absence de remboursement après un retrait admissible.
Le RAP peut ensuite devenir un excellent complément, particulièrement lorsque vous avez déjà accumulé des sommes dans votre REER.
Mais la stratégie optimale dépend toujours de votre situation : votre revenu, votre échéancier, vos droits de cotisation, vos REER existants, votre capacité d’épargne et le prix de la propriété visée.
Et surtout, n’attendez pas d’avoir trouvé la maison pour réfléchir à votre mise de fonds.
Plus tôt vous bâtissez votre stratégie, plus vous avez d’options.
Téléchargez gratuitement le guide « Une longueur d’avance de 100 000 $ »
J’ai créé un guide pour les premiers acheteurs qui veulent mieux comprendre comment utiliser le CELIAPP et le RAP pour bâtir leur mise de fonds.
Vous y trouverez notamment un comparatif des deux régimes, l’ordre dans lequel les utiliser, des stratégies selon votre échéancier d’achat et plusieurs erreurs fréquentes à éviter.
🎙️ Vous pouvez également écouter l’épisode #170 d’Indépendance financière et hypothèques, dans lequel j’explique cette stratégie et les principaux éléments du guide.
Cet article présente des principes généraux applicables au Québec et ne constitue pas une recommandation fiscale, financière ou de placement personnalisée. Les règles des programmes gouvernementaux et votre admissibilité doivent être validées selon votre situation. Pour les décisions fiscales et de placement, consultez les professionnels appropriés.


